

Casas de lujo frente al mar en Miami: propiedades exclusivas, condominios de altura y las revisiones que más cuestan
Propiedades frente al agua, casas en comunidades cerradas y condominios de pisos altos en Miami-Dade y Broward, atendidos con discreción y en dos idiomas. El seguro cotizado antes que la casa y no después, la elevación y el muro de contención leídos como cifras y no como vistas, la situación estructural y de reservas de la asociación examinada en un edificio alto, y los dos impuestos sobre una hipoteca grande que se comportan de forma muy distinta entre sí. En español o inglés.
Actualizado octubre de 2026
Cómo funciona una compra de lujo aquí, paso a paso
- 01
Define para qué es el agua
Océano, bahía, canal o lago son cuatro compras distintas con cuatro perfiles de riesgo, costos de seguro y mercados de reventa distintos. Un muelle de aguas profundas con salida al océano y sin puente fijo es una especificación, no una preferencia, y acota la búsqueda más rápido que cualquier filtro de precio.
- 02
Representación y honorarios, por escrito
Alcance, plazo, honorarios y quién paga, acordados antes de empezar. Florida exige que el corredor revele su derecho de gravamen legal por comisión al firmar o antes, y eso está a la vista en nuestro acuerdo. Las expectativas de confidencialidad se acuerdan en ese mismo momento en lugar de suponerse.
- 03
Cotiza el seguro antes de ponerle precio a la casa
A este nivel el seguro no es una partida de cierre sino un costo de tenencia que puede mover la economía de toda la compra, y la aseguradora estatal simplemente no está disponible por encima de cierto costo de reposición en este condado. Consigue indicaciones temprano, sobre la dirección concreta, antes de la oferta y no durante el período de inspección.
- 04
Saca el certificado de elevación y el historial de inundación
Zona de inundación, elevación base, el certificado de elevación si existe, y qué le ha pasado realmente a la propiedad en tormentas pasadas. Frente al agua esos son los números detrás de la vista, y fijan tanto la prima como lo que cualquier remodelación futura estará obligada a hacer.
- 05
En un condominio, lee la asociación antes que la unidad
Estado de la inspección milestone, el estudio de integridad estructural de reservas, el financiamiento de reservas, las derramas aprobadas o contempladas, el seguro a nivel de edificio y las actas. En una torre, la posición financiera y estructural de la asociación es una variable mayor que cualquier cosa dentro de la unidad.
- 06
Oferta con prueba de fondos y un período real de diligencia debida
A este nivel una oferta limpia y creíble vale más que una agresiva, y el período de diligencia debida es donde se protege el valor. Estrúcturalo lo bastante largo para recibir respuestas de ingeniería, de seguros y de la asociación, no solo una inspección de vivienda.
- 07
Cierra, en silencio
Título, mensura, la entidad en la que se mantendrá la propiedad si ese es el plan, y un cierre conducido sin que la transacción se comente donde no hace falta. La discreción es un proceso, no una promesa.
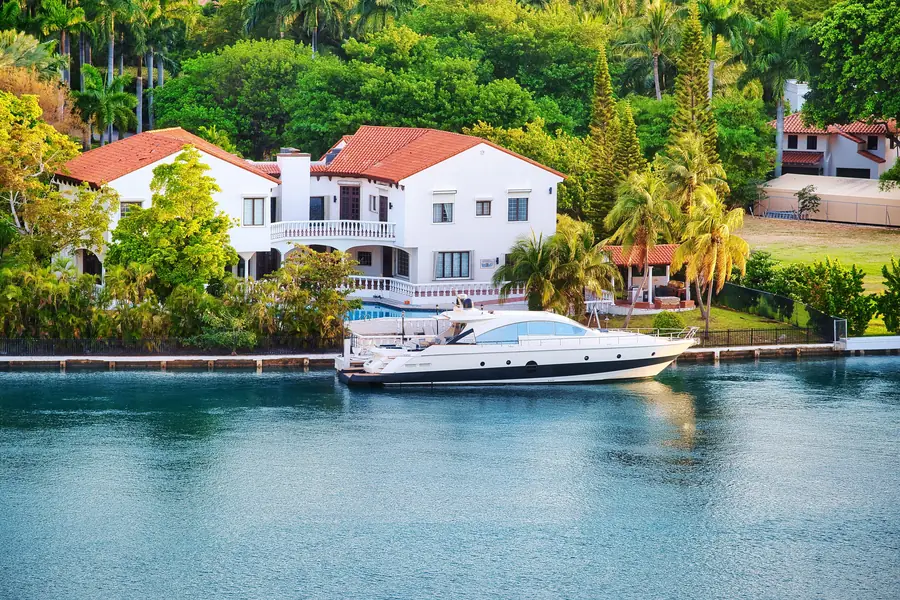
Lo que el agua te exige
El frente al océano tiene trazada encima una línea de la que la mayoría de los compradores no se entera hasta que quiere construir. La coastal construction control line es un límite estatal que marca la parte del sistema de playa y duna que se espera que alcance una tormenta de cien años, y hacia el mar de esa línea no puedes construir una estructura, excavar ni alterar las elevaciones del terreno salvo lo que la ley permita. Si una propiedad la cruza, esa línea gobierna cualquier piscina, muro, ampliación o reconstrucción futura, así que es una pregunta para antes de la compra y no para la primera visita del arquitecto.
En la bahía y en los canales las preguntas son distintas e igual de consecuentes: quién es dueño del muro de contención y en qué estado está, qué permite ser el muelle, si hay un puente fijo entre tú y el océano, y qué dice el certificado de elevación. Nuestra guía de propiedades frente al agua trabaja en detalle el muro, el muelle y la zona de inundación, y esta página la da por leída en lugar de repetirla.
“Such lines shall be established so as to define that portion of the beach-dune system which is subject to severe fluctuations based on a 100-year storm surge, storm waves, or other predictable weather conditions.”
Cuánto cuesta una compra de lujo en Miami-Dade
Hay una peculiaridad en la parte alta del mercado que conviene conocer antes de estructurar el financiamiento, porque dos impuestos sobre la misma hipoteca se comportan de forma opuesta. El impuesto de timbre sobre el pagaré es de 35 centavos por cada $100 pero tiene un tope de $2,450, así que por encima de unos $700,000 de préstamo deja de crecer por completo. El impuesto intangible sobre la hipoteca es 0.2 por ciento del préstamo y no tiene tope alguno. En un préstamo grande el impuesto topado se vuelve un redondeo mientras el no topado sigue subiendo en línea recta, que no es lo que la mayoría espera de dos impuestos cobrados sobre el mismo documento.
Sobre la escritura, Miami-Dade cobra 60 centavos por cada $100 y suma un sobrecargo discrecional de 45 centavos que no se debe cuando el documento transfiere una vivienda unifamiliar. A este nivel esa es una pregunta que vale la pena dejar por escrito con el agente de cierre en vez de suponerla, porque la respuesta depende de qué transfiere exactamente la escritura, y a estos precios 45 centavos por cada $100 no es un detalle.
| Partida | Monto típico | Quién paga |
|---|---|---|
| Impuesto de timbre sobre la escritura (tasa de Miami-Dade) | $0.60 por cada $100 de la contraprestación | Vendedor (costumbre del condado; negociable) |
| Sobrecargo discrecional sobre la escritura | $0.45 por cada $100 — no se debe cuando el documento transfiere una vivienda unifamiliar | Vendedor (costumbre del condado; negociable) |
| Impuesto de timbre sobre el pagaré (compras financiadas) | $0.35 por cada $100, con tope de $2,450 — deja de crecer en un préstamo grande | Comprador |
| Impuesto intangible sobre la hipoteca | 0.2% del monto del préstamo, sin tope alguno | Comprador |
| Póliza de título del propietario | Tarifa promulgada de Florida, que sigue subiendo con el precio | Según costumbre del condado; negociable |
| Seguro de viento, inundación y líneas excedentes | Se cotiza en privado; la aseguradora estatal no está disponible a partir de $1,000,000 de costo de reposición en Miami-Dade | Propietario |
| Certificado de elevación y mensura | Los cotiza el agrimensor; se piden durante la diligencia debida | Comprador |
Tasa sobre la escritura y sobrecargo: Florida Dept. of Revenue; la exención de F.S. 201.031(1) alcanza a una vivienda unifamiliar. Tasa sobre el pagaré y tope de $2,450: Florida Dept. of Revenue. Impuesto intangible: F.S. 199.133. Umbrales de elegibilidad de Citizens —$1,000,000 de costo de reposición en Miami-Dade y Monroe, $700,000 en el resto del estado—: Citizens Property Insurance Corporation. Coastal construction control line: F.S. 161.053. Inspección milestone: F.S. 553.899(3). · Florida Dept. of Revenue — documentary stamp tax
La salud de la asociación en un edificio de altura
Dos regímenes de inspección distintos aplican a los edificios residenciales altos de este condado y se confunden constantemente entre sí. La inspección milestone del estado aplica a edificios de condominio y cooperativa de tres pisos habitables o más, y vence al cierre del año en que el edificio cumple 30 años y cada diez años después, con la posibilidad de que la autoridad local la exija antes cuando circunstancias locales como la cercanía al agua salada lo ameriten. Aparte, Miami-Dade opera su propio programa de recertificación bajo el código del condado, que alcanza a muchos más edificios y empieza a los 30 años tierra adentro y a los 25 en la costa.
Junto a la milestone está el estudio de integridad estructural de reservas y las obligaciones de financiamiento que se derivan de él. Para un comprador la pregunta práctica es simple y rara vez se hace a tiempo: qué le han dicho ya al edificio que debe hacer, cuánto ha apartado para hacerlo, y cuál es la brecha. Una derrama a este nivel no es una partida de mantenimiento: puede ser un evento de siete cifras, y se adhiere a la unidad y no al dueño que estaba cuando llegó el informe.
Seguros y las revisiones que más cuestan
El seguro es donde más a menudo se cae una compra de lujo en Miami, y la razón es estructural y no cuestión de buscar mejor. La aseguradora estatal de Florida existe para quien no consigue cobertura privada, pero en Miami-Dade deja de estar disponible cuando el costo de reposición llega a siete cifras, así que en la parte alta del mercado no es ningún respaldo. Por encima de esa línea estás en el mercado privado y de líneas excedentes, donde el apetito varía según la edad del techo, la elevación, el tipo de construcción, el historial de reclamos y la cercanía al agua, y donde una cotización en una dirección dice muy poco sobre la de al lado.
Fíjate también en la medida: la elegibilidad depende del costo de reposición, no del precio. Una casa importante frente al agua puede tener un costo de reposición bastante menor a lo que se vende, y una propiedad nueva de alta especificación puede tenerlo bastante mayor. Conseguir la cifra real temprano es lo que evita hacer una oferta sobre una economía que no sobrevive a la primera cotización.
Preguntas de compradores a este nivel
¿Está disponible el seguro de Citizens para una casa de lujo en Miami-Dade?
No por encima de cierto tamaño. En los condados de Miami-Dade y Monroe, un riesgo con costo de reposición de la vivienda de $1,000,000 o más —o una unidad de condominio con costo combinado de vivienda y contenidos en ese nivel— no es elegible para Citizens. En el resto de Florida el umbral es de $700,000. Por encima, la cobertura viene del mercado privado y de líneas excedentes, y la prueba es el costo de reposición y no el precio de compra, así que ambas cifras deben establecerse por separado y temprano.
¿Qué es la coastal construction control line y afecta a mi propiedad?
Es una línea estatal que marca la parte del sistema de playa y duna que se espera resulte afectada por la marejada de una tormenta de cien años. Hacia el mar de esa línea no puedes construir una estructura, excavar ni alterar las elevaciones del terreno salvo lo que la ley permita. Si una propiedad queda parcialmente del lado del mar, eso gobierna cualquier piscina, muro, ampliación o reconstrucción futura, lo que la convierte en una pregunta previa a la compra y no de la primera visita del arquitecto.
¿Un condominio de pisos altos necesita inspección milestone?
Si tiene tres pisos habitables o más, sí. La inspección milestone vence el 31 de diciembre del año en que el edificio cumple 30 años y cada diez años después, y la autoridad local puede exigirla antes cuando circunstancias locales como la cercanía al agua salada lo ameriten. Ese es un programa distinto de la recertificación de edificios de Miami-Dade, que cubre muchos más edificios y empieza a los 30 años tierra adentro y a los 25 en la costa. Los dos se confunden de forma rutinaria; conviene preguntar por ambos por su nombre.
¿Cuánto impuesto se paga sobre una hipoteca grande en Florida?
Dos impuestos que se comportan muy distinto. El impuesto de timbre sobre el pagaré es de 35 centavos por cada $100 pero tiene tope de $2,450, así que más allá de unos $700,000 de préstamo deja de aumentar. El impuesto intangible sobre la hipoteca es 0.2 por ciento del préstamo sin tope alguno, así que sigue subiendo en línea recta. En un préstamo grande el que pesa es el no topado, lo que sorprende a casi todo comprador que había leído sobre el tope.
¿El impuesto de transferencia es distinto en una casa de lujo?
La tasa es la misma pero la pregunta del sobrecargo vale la pena resolverla. Miami-Dade cobra 60 centavos por cada $100 sobre la escritura y suma un sobrecargo discrecional de 45 centavos que no se debe cuando el documento transfiere una vivienda unifamiliar. Por eso importa qué transfiere exactamente la escritura, y a estos precios 45 centavos por cada $100 es una cifra que conviene confirmar por escrito con el agente de cierre en lugar de suponerla en cualquier sentido.
¿Qué me dice realmente un certificado de elevación?
Registra la elevación del edificio respecto a la elevación base de inundación de su zona, lo que determina la prima del seguro de inundación, si la estructura cumple, y qué estaría obligada a hacer una remodelación mayor o una reconstrucción. Frente al agua es el documento más útil del expediente, y si existe o no es algo que conviene preguntar antes de la oferta y no durante el período de inspección.
Cuéntanos qué buscas, en privado.
Agua, vecindario, especificación, tiempos. La confidencialidad es lo predeterminado y no algo que tengas que pedir.