

“A person may not commence any excavation, construction, or other activity involving the use of sovereign or other lands of the state, the title to which is vested in the board of trustees of the Internal Improvement Trust Fund under this chapter, until the person has received the required lease, license, easement, or other form of consent authorizing the proposed use.”
La respuesta corta: revisa cinco cosas antes de escribir una oferta frente al agua en Miami: la zona de inundación de la dirección exacta, el certificado de elevación, el estado del muro de contención y de quién es, los permisos y la autorización estatal del muelle, y la ruta desde tu muelle hasta el mar abierto. Cada una mueve la prima de seguro o el costo de ser dueño, y las cinco se pueden saber durante el período de inspección.
¿Qué hace distinta una compra frente al agua?
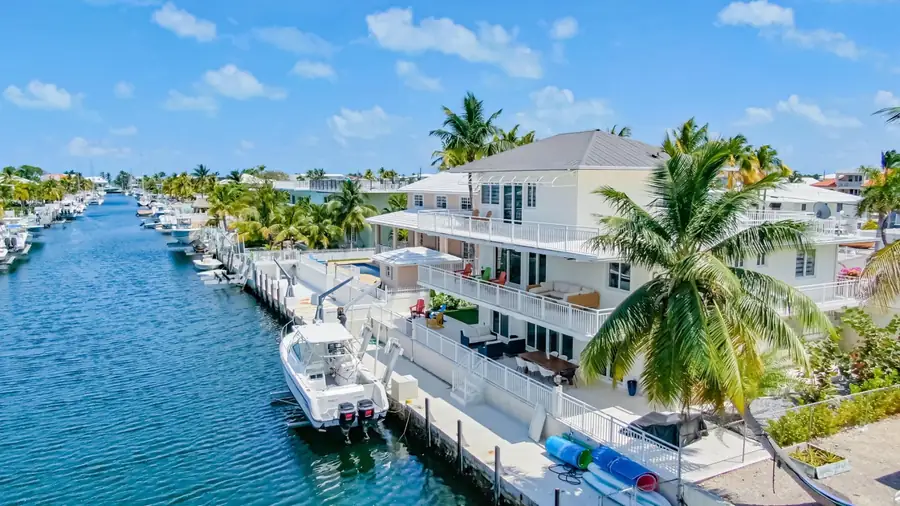
Todo lo que la hace deseable la hace también un activo distinto. Estás comprando una estructura, una orilla y, normalmente, algo construido sobre agua en la que el estado tiene un interés. Una inspección convencional cubre la casa. No cubre el muro de contención, los pilotes del muelle, el motor del elevador, la profundidad en marea baja, ni si el dueño anterior sacó permisos para algo de eso.
Por eso los compradores frente al agua en Miami-Dade suelen traer dos inspecciones adicionales — una marina o de muro de contención y un levantamiento que muestre la orilla — y por eso la cotización de seguro llega antes en el proceso que en una casa tierra adentro.
¿En qué zona de inundación está la propiedad y por qué decide la prima?
Las direcciones frente al agua en Miami-Dade están sobre todo en zonas costeras AE o, donde se espera acción del oleaje, en zonas VE. Las dos son Áreas Especiales de Riesgo de Inundación, así que una hipoteca respaldada por el gobierno federal exige seguro de inundación; VE tiene las primas más altas de todas las zonas.
El documento que más mueve el número es el certificado de elevación, que registra la elevación del piso más bajo frente a la elevación base de inundación. Bajo Risk Rating 2.0 de FEMA cada propiedad se cotiza individualmente, así que una casa elevada y una sobre losa en el mismo canal pueden tener primas muy distintas. Pregunta si existe un certificado antes de ofertar; si no existe, presupuesta un agrimensor para producirlo y cotiza el seguro de forma conservadora mientras tanto.
Pasa la dirección exacta por la búsqueda de zona de inundación, y lee la guía de zonas de inundación de Miami y el seguro de inundación, viento y techo.
¿Qué hay que revisar? La lista frente al agua
| Revisión | Por qué importa sobre el agua | Dónde conseguirlo |
|---|---|---|
| Zona de inundación de la dirección exacta | AE y VE activan el seguro obligatorio con un préstamo federal; la letra la fija la parcela, no la calle | National Flood Hazard Layer de FEMA, o nuestra búsqueda |
| Certificado de elevación | La mayor palanca sobre una prima de inundación en zona A o V | El vendedor, el condado o un nuevo levantamiento |
| Estado y edad del muro de contención | Reemplazarlo es un proyecto de capital; si falla, socava el jardín y la terraza de la piscina | Una inspección marina o estructural en el período de inspección |
| Propiedad del muro | Lote privado, o activo compartido de la asociación con sus propias reservas | El levantamiento, el plano y los documentos de la asociación |
| Permisos del muelle y del elevador | Las estructuras marinas sin permiso se te transfieren con la propiedad | Portal de permisos del condado y los registros del vendedor |
| Autorización estatal sobre terreno sumergido | Exigida antes de construir sobre terreno soberano (Estatuto 253.77) | El arrendamiento, licencia o servidumbre en el expediente del vendedor |
| Profundidad en marea baja y altura de puentes | Decide qué embarcación puede llegar al mar abierto desde el muelle | Un levantamiento, un inspector marino o una salida en marea baja |
| Control de la orilla por la asociación | Algunas comunidades son dueñas del muro, los muelles y los amarres | Declaración, presupuesto y reservas de la asociación |
Guía general para 2026; no es asesoría legal ni de seguros. Confirma cada línea con el condado, un inspector con licencia y tu agente de seguros para la propiedad específica.
¿Quién es dueño del muro de contención y quién lo paga?
En un lote privado frente al agua, el muro es del propietario. Sostiene la tierra, tiene una vida útil finita y reemplazarlo es un proyecto de capital de cinco o seis cifras, no un punto de mantenimiento. Señales que conviene tomar en serio en una visita: agrietamiento o desprendimiento en la corona, manchas de óxido que indican refuerzo corroído, inclinación, huecos o hundimientos en el jardín detrás del muro, y secciones parchadas que sugieren reparaciones anteriores.
En algunas comunidades de canal y bahía la orilla es un elemento común y el muro lo lleva la asociación. Eso suena mejor, y puede serlo, pero solo si la asociación tiene reservas financiadas para ello. Una asociación con un muro envejecido y reservas renunciadas es una cuota especial que todavía no se ha anunciado. Lee la guía HOA o asociación de condominio y pide el calendario de reservas.
¿Y el muelle, el elevador y el agua misma?
Florida es explícita en que construir sobre terreno sumergido del estado requiere autorización previa; la ley está citada en esta página. En la práctica, un muelle que se extiende sobre terreno soberano sumergido necesita ese consentimiento estatal además de la revisión ambiental del condado y un permiso de construcción. Muchos muelles antiguos de Miami son anteriores a los requisitos actuales o simplemente se construyeron sin ellos, y esa historia pasa al comprador.
Tres preguntas prácticas, en orden:
- ¿La estructura tiene permiso, y hay autorización estatal donde se extiende sobre terreno sumergido? Pide el expediente, no una garantía verbal.
- ¿Puede salir de verdad una embarcación? La profundidad en marea baja y la altura de los puentes fijos entre la propiedad y el mar abierto deciden qué puedes tener en el muelle. Un muelle que sirve para una lancha centro-consola no sirve para un barco de pesca deportiva.
- ¿En qué estado están los pilotes, la cubierta y el elevador? Una inspección marina es barata al lado del motor de un elevador o del reemplazo de un pilote.
Condominios frente al agua: la misma agua, otros documentos
Si la propiedad frente al agua es una unidad y no una casa, las preguntas de la orilla pasan a ser de la asociación, y los problemas de la asociación pasan a tu cuota mensual. El aire salino castiga las estructuras, y por eso el régimen de inspección milestone de Florida y el programa de recertificación de Miami-Dade importan más en la costa, y por eso un edificio costero puede caer en el umbral de inspección más temprano.
Pide el informe milestone, el estudio de reservas de integridad estructural, la póliza maestra y cada cuota especial aprobada en los últimos tres años antes de escribir. Nuestra guía de comprar un condominio en Miami después de Surfside tiene la lista completa, y las páginas de Key Biscayne y Coconut Grove cubren dos de los mercados donde más aparece.
Dónde están los mercados frente al agua en Miami-Dade
Los mercados de bahía y de canal se comportan distinto. Coconut Grove va de las zonas costeras de South Bayshore a la cresta unas calles tierra adentro. Key Biscayne es una isla a la que se llega por una sola calzada, con zonas VE en buena parte del área edificable. Palmetto Bay y Coral Gables tienen frente a canal y al Waterway en sus bordes este. Aventura y Sunny Isles Beach son mercados de torres donde las preguntas del agua le corresponden a la asociación.
Sea cual sea, la secuencia es la misma: zona de inundación, certificado de elevación, muro de contención, muelle y después la casa. Empieza por la guía del vecindario, calcula el número mensual en la calculadora hipotecaria con el seguro incluido, y tráenos la dirección antes de escribir.
Preguntas frecuentes
¿Qué es la zona de inundación VE?
La zona costera de alto riesgo de FEMA: la inundación con 1% de probabilidad anual más la acción del oleaje. El seguro de inundación es obligatorio con una hipoteca respaldada por el gobierno federal, las primas son las más altas de todas las zonas, y el certificado de elevación importa aquí más que en ningún otro lugar: una estructura elevada y una baja en la misma calle pueden estar a mundos de distancia en prima.
¿De quién es el muro de contención en una propiedad frente al agua en Miami?
En un lote privado, del propietario, y reemplazarlo es un proyecto de capital mayor, no una reparación. Algunas comunidades de canal y bahía tienen el muro como activo compartido de la asociación, lo que traslada el costo a sus reservas y, si no están financiadas, a una cuota especial. Establece cuál es el caso antes de ofertar.
¿Necesito permiso para construir un muelle en Miami?
Sí, y muchas veces más de uno. La ley de Florida es explícita en que nadie puede comenzar una construcción que use terrenos soberanos u otros terrenos del estado hasta tener el arrendamiento, licencia, servidumbre u otra forma de consentimiento requerida, y la mayoría de los muelles sobre terreno sumergido necesitan esa autorización estatal además de la aprobación ambiental del condado y un permiso de construcción. Un muelle existente sin ese rastro documental es un pasivo que heredas.
¿El muro de contención también necesita permisos?
Reparar o reemplazar un muro de contención es trabajo con permiso en Miami-Dade, y donde la estructura toca terreno sumergido del estado también aplica el requisito de autorización estatal. Pide el expediente de permisos de cualquier trabajo que el vendedor describa: una reparación sin permiso es a la vez un problema de código y un problema de seguro.
¿Es caro el seguro de inundación frente al agua en Miami?
En una zona VE o AE con un préstamo federal es obligatorio, y se cotiza por propiedad específica bajo Risk Rating 2.0 de FEMA, así que dos casas en la misma zona pueden diferir mucho. El certificado de elevación es el documento con más influencia sobre el número. Consigue siempre una cotización escrita dentro del período de inspección.
¿Qué debo revisar antes de comprar una casa frente al agua en Miami?
La zona de inundación de la dirección exacta, el certificado de elevación, el estado y el historial de permisos del muro de contención, la autorización del muelle y sus permisos, las restricciones de puentes y profundidad entre la propiedad y el mar abierto, y si una asociación controla parte de la orilla. La tabla de esta página lista cada punto y de dónde sale.